
年末調整で住宅ローン控除を最大化!2年目からの書き方と注意点を徹底解説

年末調整で住宅ローン控除を最大化!2年目からの書き方と注意点を徹底解説の注目されている理由を専門的かつ分かりやすくまとめました。最新トレンドを一目で把握できます。
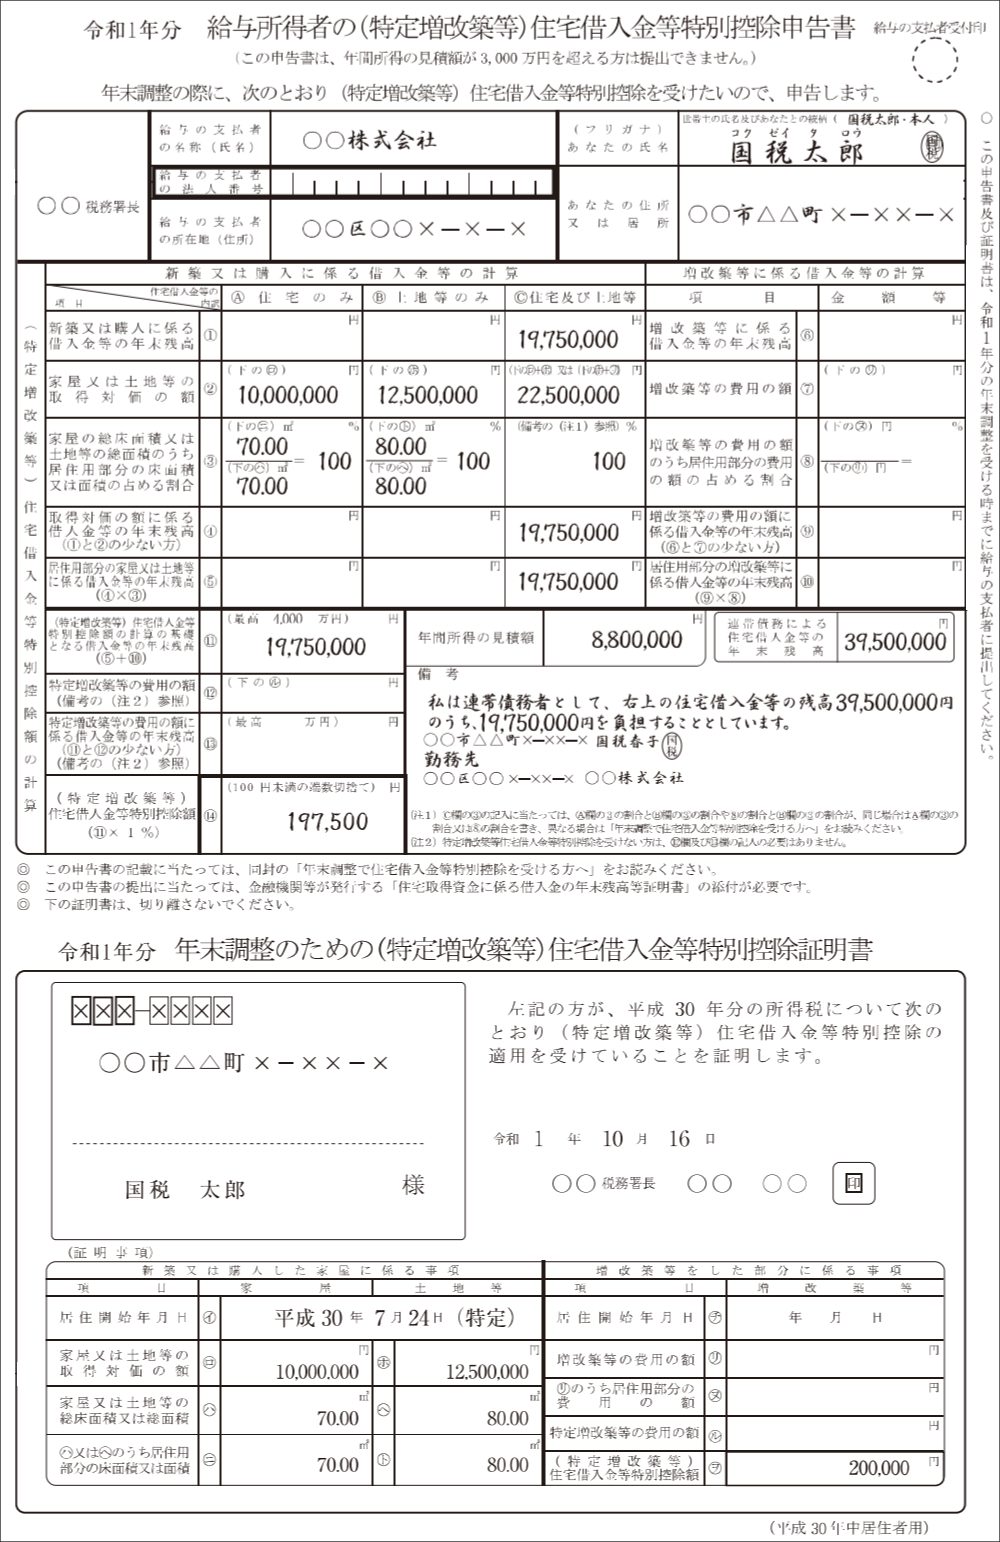
住宅を購入・入居した最初の年(1年目)は、どんな給与所得者であっても所轄税務署への住宅ローン控除 1年目 確定申告が義務付けられています。初年度は登記事項証明書や売買契約書、建築確認済証、耐震基準適合証明書など膨大な添付書類を揃え、複雑な「住宅借入金等特別控除 計算明細書」を作成する必要がありました。
しかし、2年目以降の年末調整ではその負担が劇的に軽減されます。税務署側の適格性審査が初年度で完了しているため、2年目以降は「年末時点のローン残高」と「控除申告書」を勤務先の担当部署(人事・総務部門)へ提出するだけで、所得税および住民税からの税額控除が自動的に反映されます。
現場の実務担当者が指摘するように、会社員にとって年間で最も大きな節税効果をもたらすイベントでありながら、書類の入手経路や保管方法を誤認して直前に混乱する事例が毎年多発しています。まずは初年度と2年目以降の構造的な違いを正確に把握することが重要です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
