
総合課税と分離課税の違いで税金はどう変わる?確定申告で大損しない選び方

総合課税と分離課税の違いで税金はどう変わる?確定申告で大損しない選び方について分かりやすく解説いたします。専門家の見解をご覧ください。
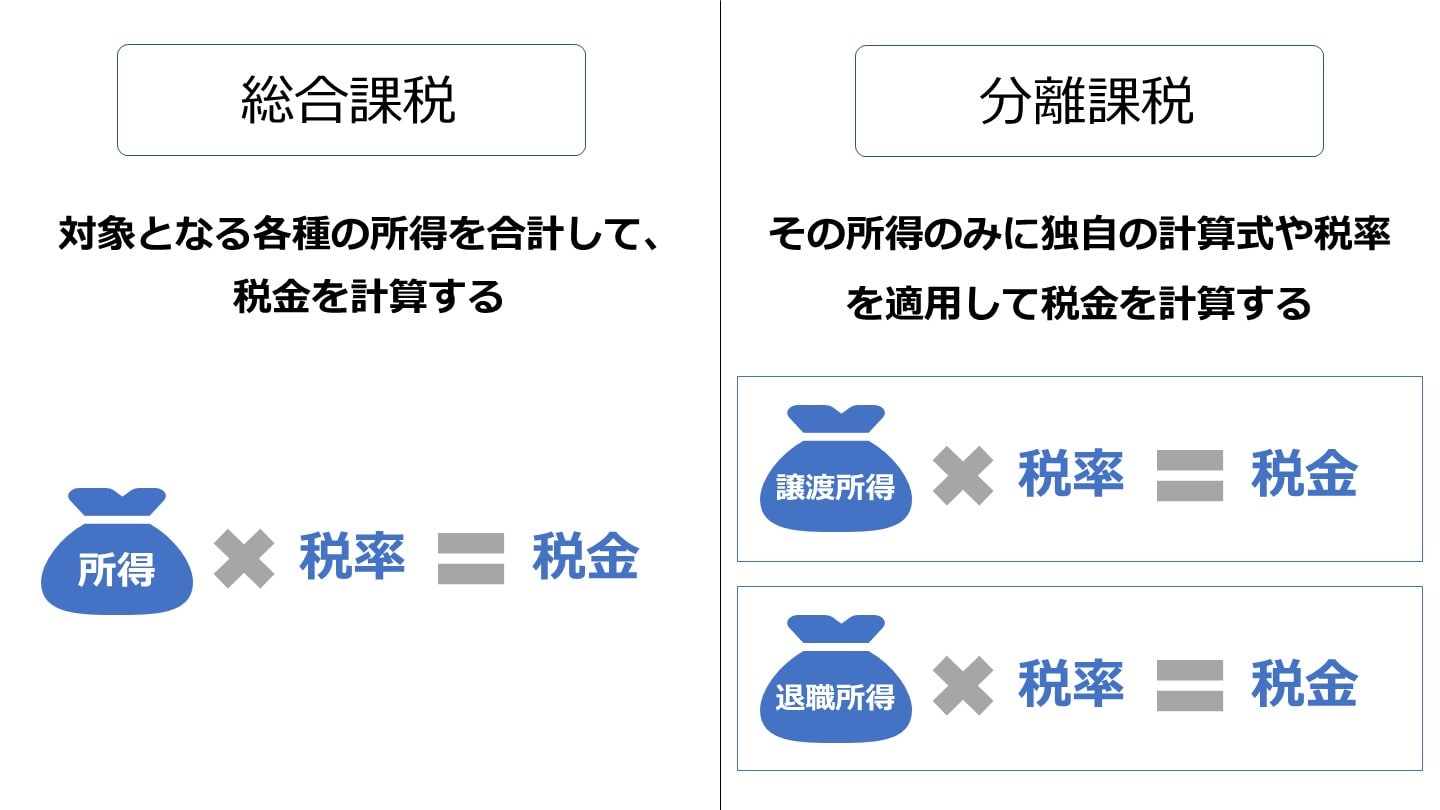
日本の税制において、所得税は原則として「すべての所得を合算して税率を掛ける」という総合課税を基本骨格としています。これは担税力(税金を負担する能力)に応じた公平な課税を実現するため、所得が高くなるほど高い税率が課される仕組みです。
一方で、特定の政策的配慮や取引の性質に応じて例外的に設けられているのが分離課税です。これには確定申告を通じて納税する「申告分離課税」と、受取時に一律の税金が差し引かれて納税が完結する「源泉分離課税」が存在します。
両者の最大の違いは「税率の決定方法」と「所得控除の適用範囲」にあります。総合課税では、給与所得や事業所得、不動産所得、副業などの雑所得をすべて合算した総所得金額から、基礎控除や社会保険料控除、配偶者控除などの所得控除を差し引いた後の金額に対して、以下の累進課税税率一覧に基づいた税率が適用されます。
国税庁が定める所得税の速算表によると、課税所得に応じた税率構造は以下の7段階に分かれています。
- 195万円以下:税率5%(控除額 0円)
- 195万円超 330万円以下:税率10%(控除額 97,500円)
- 330万円超 695万円以下:税率20%(控除額 427,500円)
- 695万円超 900万円以下:税率23%(控除額 636,000円)
- 900万円超 1,800万円以下:税率33%(控除額 1,536,000円)
- 1,800万円超 4,000万円以下:税率40%(控除額 2,796,000円)
- 4,000万円超:税率45%(控除額 4,796,000円)
※別途、住民税が一律10%、復興特別所得税(基準所得税額の2.1%)が加算されます。
これに対し、申告分離課税は他の所得の多寡にかかわらず、法律で定められた固有の固定税率(上場株式等なら所得税15%+復興特別所得税0.315%+住民税5%=合計20.315%)が一律で課されます。課税所得が低く総合課税の適用税率が20.315%を下回る場合は総合課税が有利になり、逆に高所得者で総合課税の最高税率に達する場合は分離課税を選んだ方が税負担を劇的に圧縮できるという構造がここに生まれます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
