
年末調整で住宅ローン控除を最大化!2年目からの書き方と注意点を徹底解説

年末調整で住宅ローン控除を最大化!2年目からの書き方と注意点を徹底解説を徹底追究! 知っておきたい 重要ポイントを凝縮して配信します。
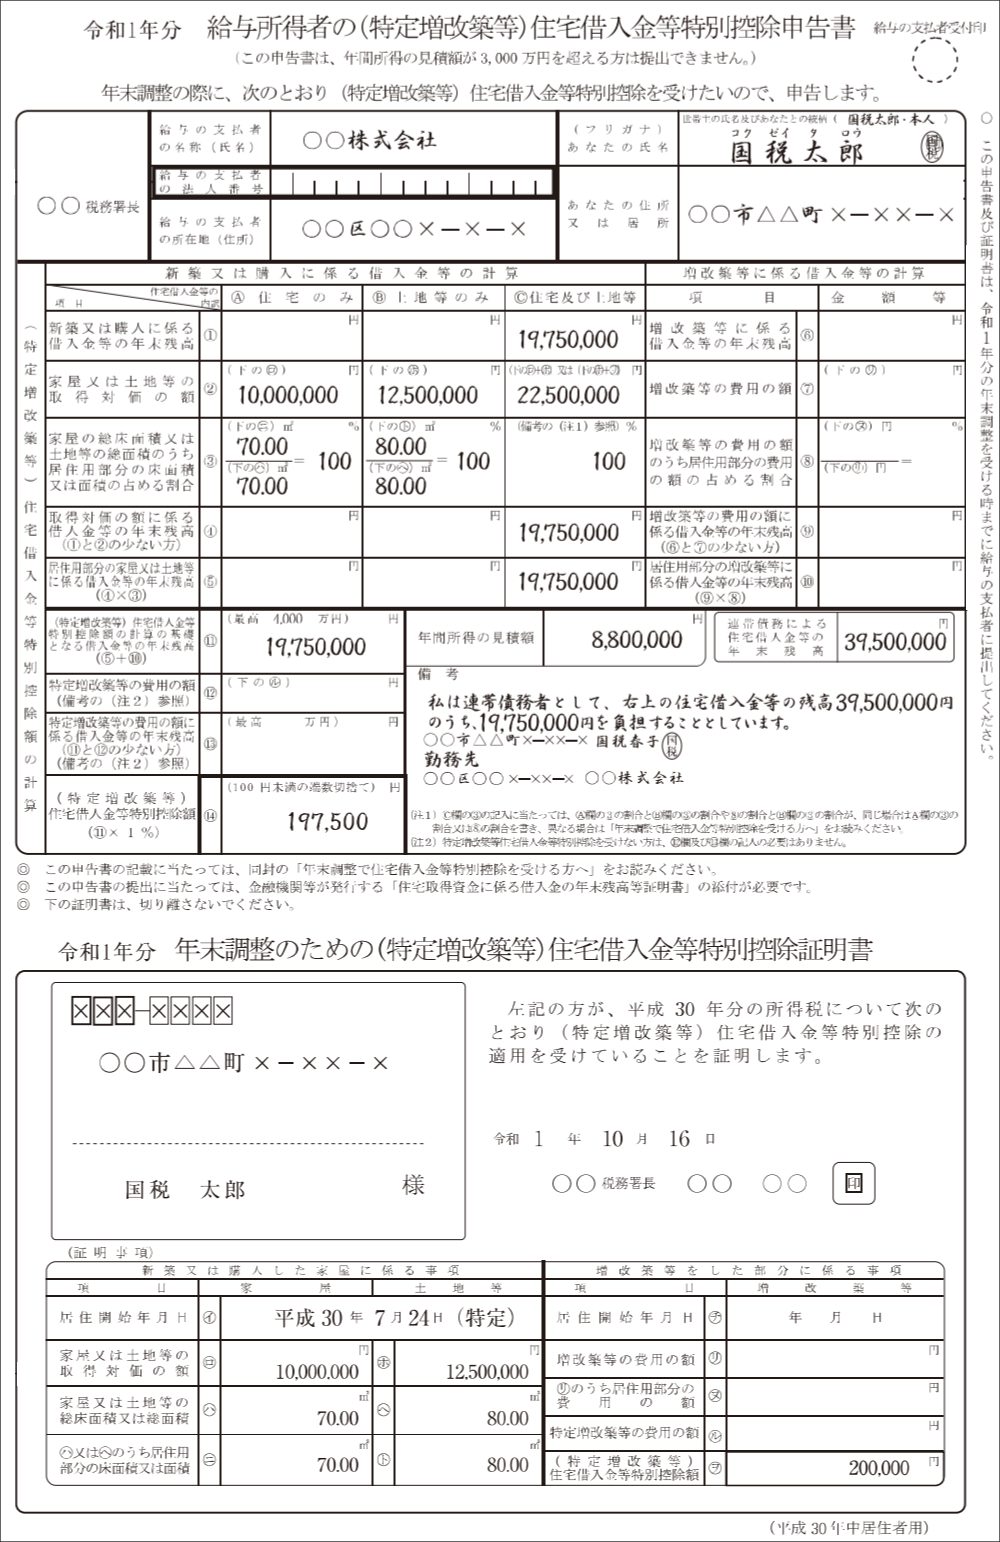
ネット上の情報やコミュニティで誤解されやすいのが、契約条件を変更した際の計算処理です。特に以下の2点は現場で修正申告が多発する要注意ポイントです。
1. ペアローン・連帯債務における負担割合のズレ
住宅ローン控除 ペアローン 年末調整では、夫婦それぞれが個別の債務者として独立した契約を結んでいるため、互いの申告書に相手の残高を合算して記入してはなりません。また、連帯債務型(フラット35の夫婦連生など)の場合、残高証明書は代表者1名にしか送付されないケースがあります。この場合、もう1人は残高証明書のコピーを添付し、持分割合に応じた負担額を計算用紙に手動計算して記入する必要があります。
2. 年内の繰り上げ返済による残高証明書のズレ
秋口(9月〜11月)に金融機関で繰り上げ返済を行った場合、「住宅ローン控除 繰り上げ返済 年末調整」で致命的な不一致が生じることがあります。金融機関が10月初旬のデータに基づいて残高証明書を発行した後に繰り上げ返済を実行すると、証明書に記載された年末見込額と実際の12月末残高に誤差が発生します。繰り上げ返済後の正しい数値で申告しないと過大控除となり、後日税務署からの是正勧告を受けるリスクがあります。この場合は直ちに金融機関へ連絡し、残高証明書の再発行(修正発行)を依頼しなければなりません。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
