
【義務化】法務局の相続登記は自分でできる?費用比較と落とし穴を徹底解説

【義務化】法務局の相続登記は自分でできる?費用比較と落とし穴を徹底解説について押さえておきたい 理由を厳選して解説いたします。
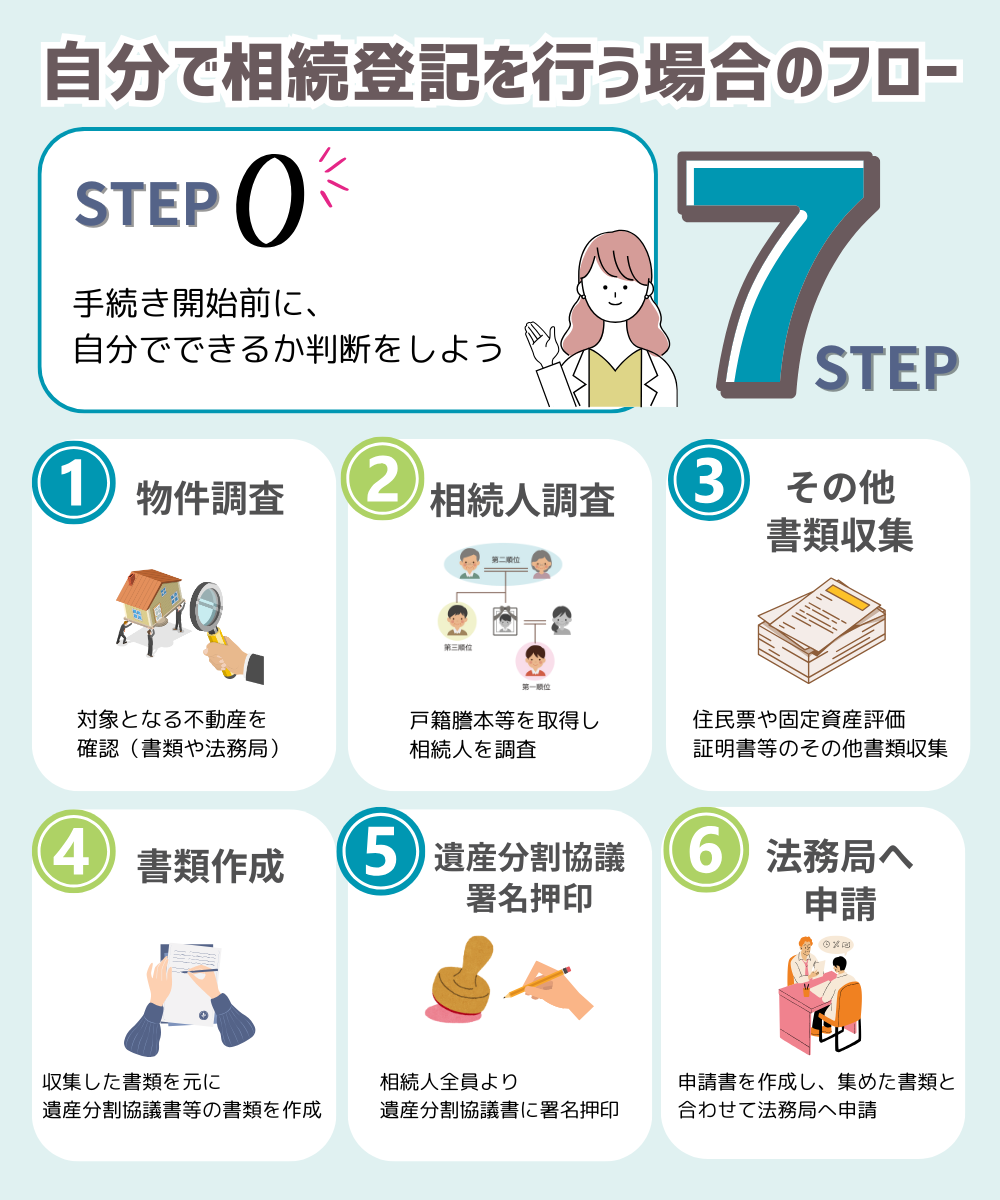
必要書類が揃ったら、登記申請書の作成に取り掛かります。法務局の公式ウェブサイトには、遺言による相続、法定相続分による相続、遺産分割による相続など、ケースに応じた登記申請書の作成例とダウンロード様式(Word形式・PDF形式)が公開されています。
申請書作成において最も慎重を期すべきなのが、物件の表示と課税価格・税額の計算です。登記簿謄本(登記事項証明書)の「表題部」に記載された所在・地番・地目・地積、家屋番号・構造・床面積を一字一句違わずに転記しなければなりません。
納付する税金である登録免許税の計算方法と免税措置についても正確な理解が求められます。登録免許税の基本計算式は以下の通りです。
【登録免許税 = 不動産の固定資産税評価額(課税価格) × 0.4%】
課税価格を計算する際は、不動産の評価額の合計額から1,000円未満を切り捨て、その金額に税率0.4%(1,000分の4)を乗じます。算出された税額の100円未満を切り捨てた額が最終的な納付額となります。
また、過疎地や利用価値の低い土地の相続を後押しするため、不動産の価額が100万円以下の土地については登録免許税が免除される特例措置が設けられています。免税措置を適用する場合は、申請書の登録免許税欄に「租税特別措置法第84条の2の3第2項により非課税」といった根拠条文を明記する必要があるため、見落としのないよう確認してください。
遺産分割によって不動産を特定の相続人に単独名義とする場合は、遺産分割協議書の書き方と雛形に沿った厳格な合意書の作成が前提となります。協議書には「誰がどの不動産を取得するか」を登記簿の表記通りに特定し、相続人全員の自署と実印の押印が義務付けられます。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
