
経過勘定とは何か?4大分類の仕訳と振替をプロが徹底解説

経過勘定とは何か?4大分類の仕訳と振替をプロが徹底解説に関するポイントを詳しくまとめました。最新データをチェックしましょう。
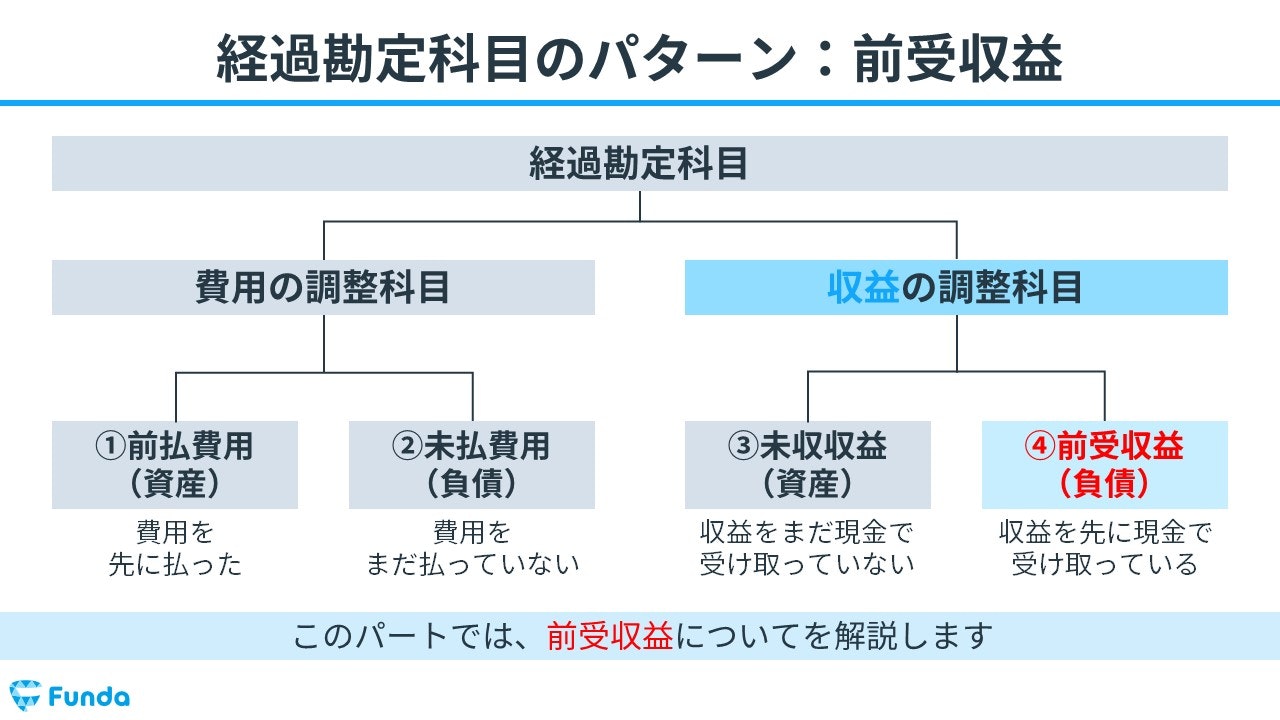
経過勘定とは、「当期に現金の収支があったものの次期以降の損益に属するもの」や、逆に「当期に現金の収支はないが当期の損益として認識すべきもの」を正しく配分するために用いる一時的な勘定科目群の総称です。
なぜこの手続きが必要不可欠なのかというと、近代の企業会計が「発生主義」および「費用収益対応の原則」を土台としているからです。仮に現金の出入りだけで損益を記録する「現金主義」を採用した場合、例えば3月決算の会社が3月31日に1年分のオフィス家賃(120万円)を一括前払いすると、その全額が当期の費用として計上され、当期の利益が不当に圧縮されてしまいます。さらに翌期は家賃の支払いがゼロになるため、事業実態が変わらないにもかかわらず見かけ上の利益が跳ね上がってしまいます。
このような期間損益の歪みを排除し、「その期に真に稼ぎ出した収益」と「そのために真に投じた費用」を正確に対応させて業績を測ることこそが、経過勘定を計上する決定的な理由です。実務の適正な財務諸表作成はもちろん、日商簿記3級や2級の試験においても最重要論点として扱われ続けています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
