
給与所得者の基礎控除申告書を未提出で損する3つの理由と正しい書き方

給与所得者の基礎控除申告書を未提出で損する3つの理由と正しい書き方の総合ガイドを解説します。専門的な知識がチェックできます。
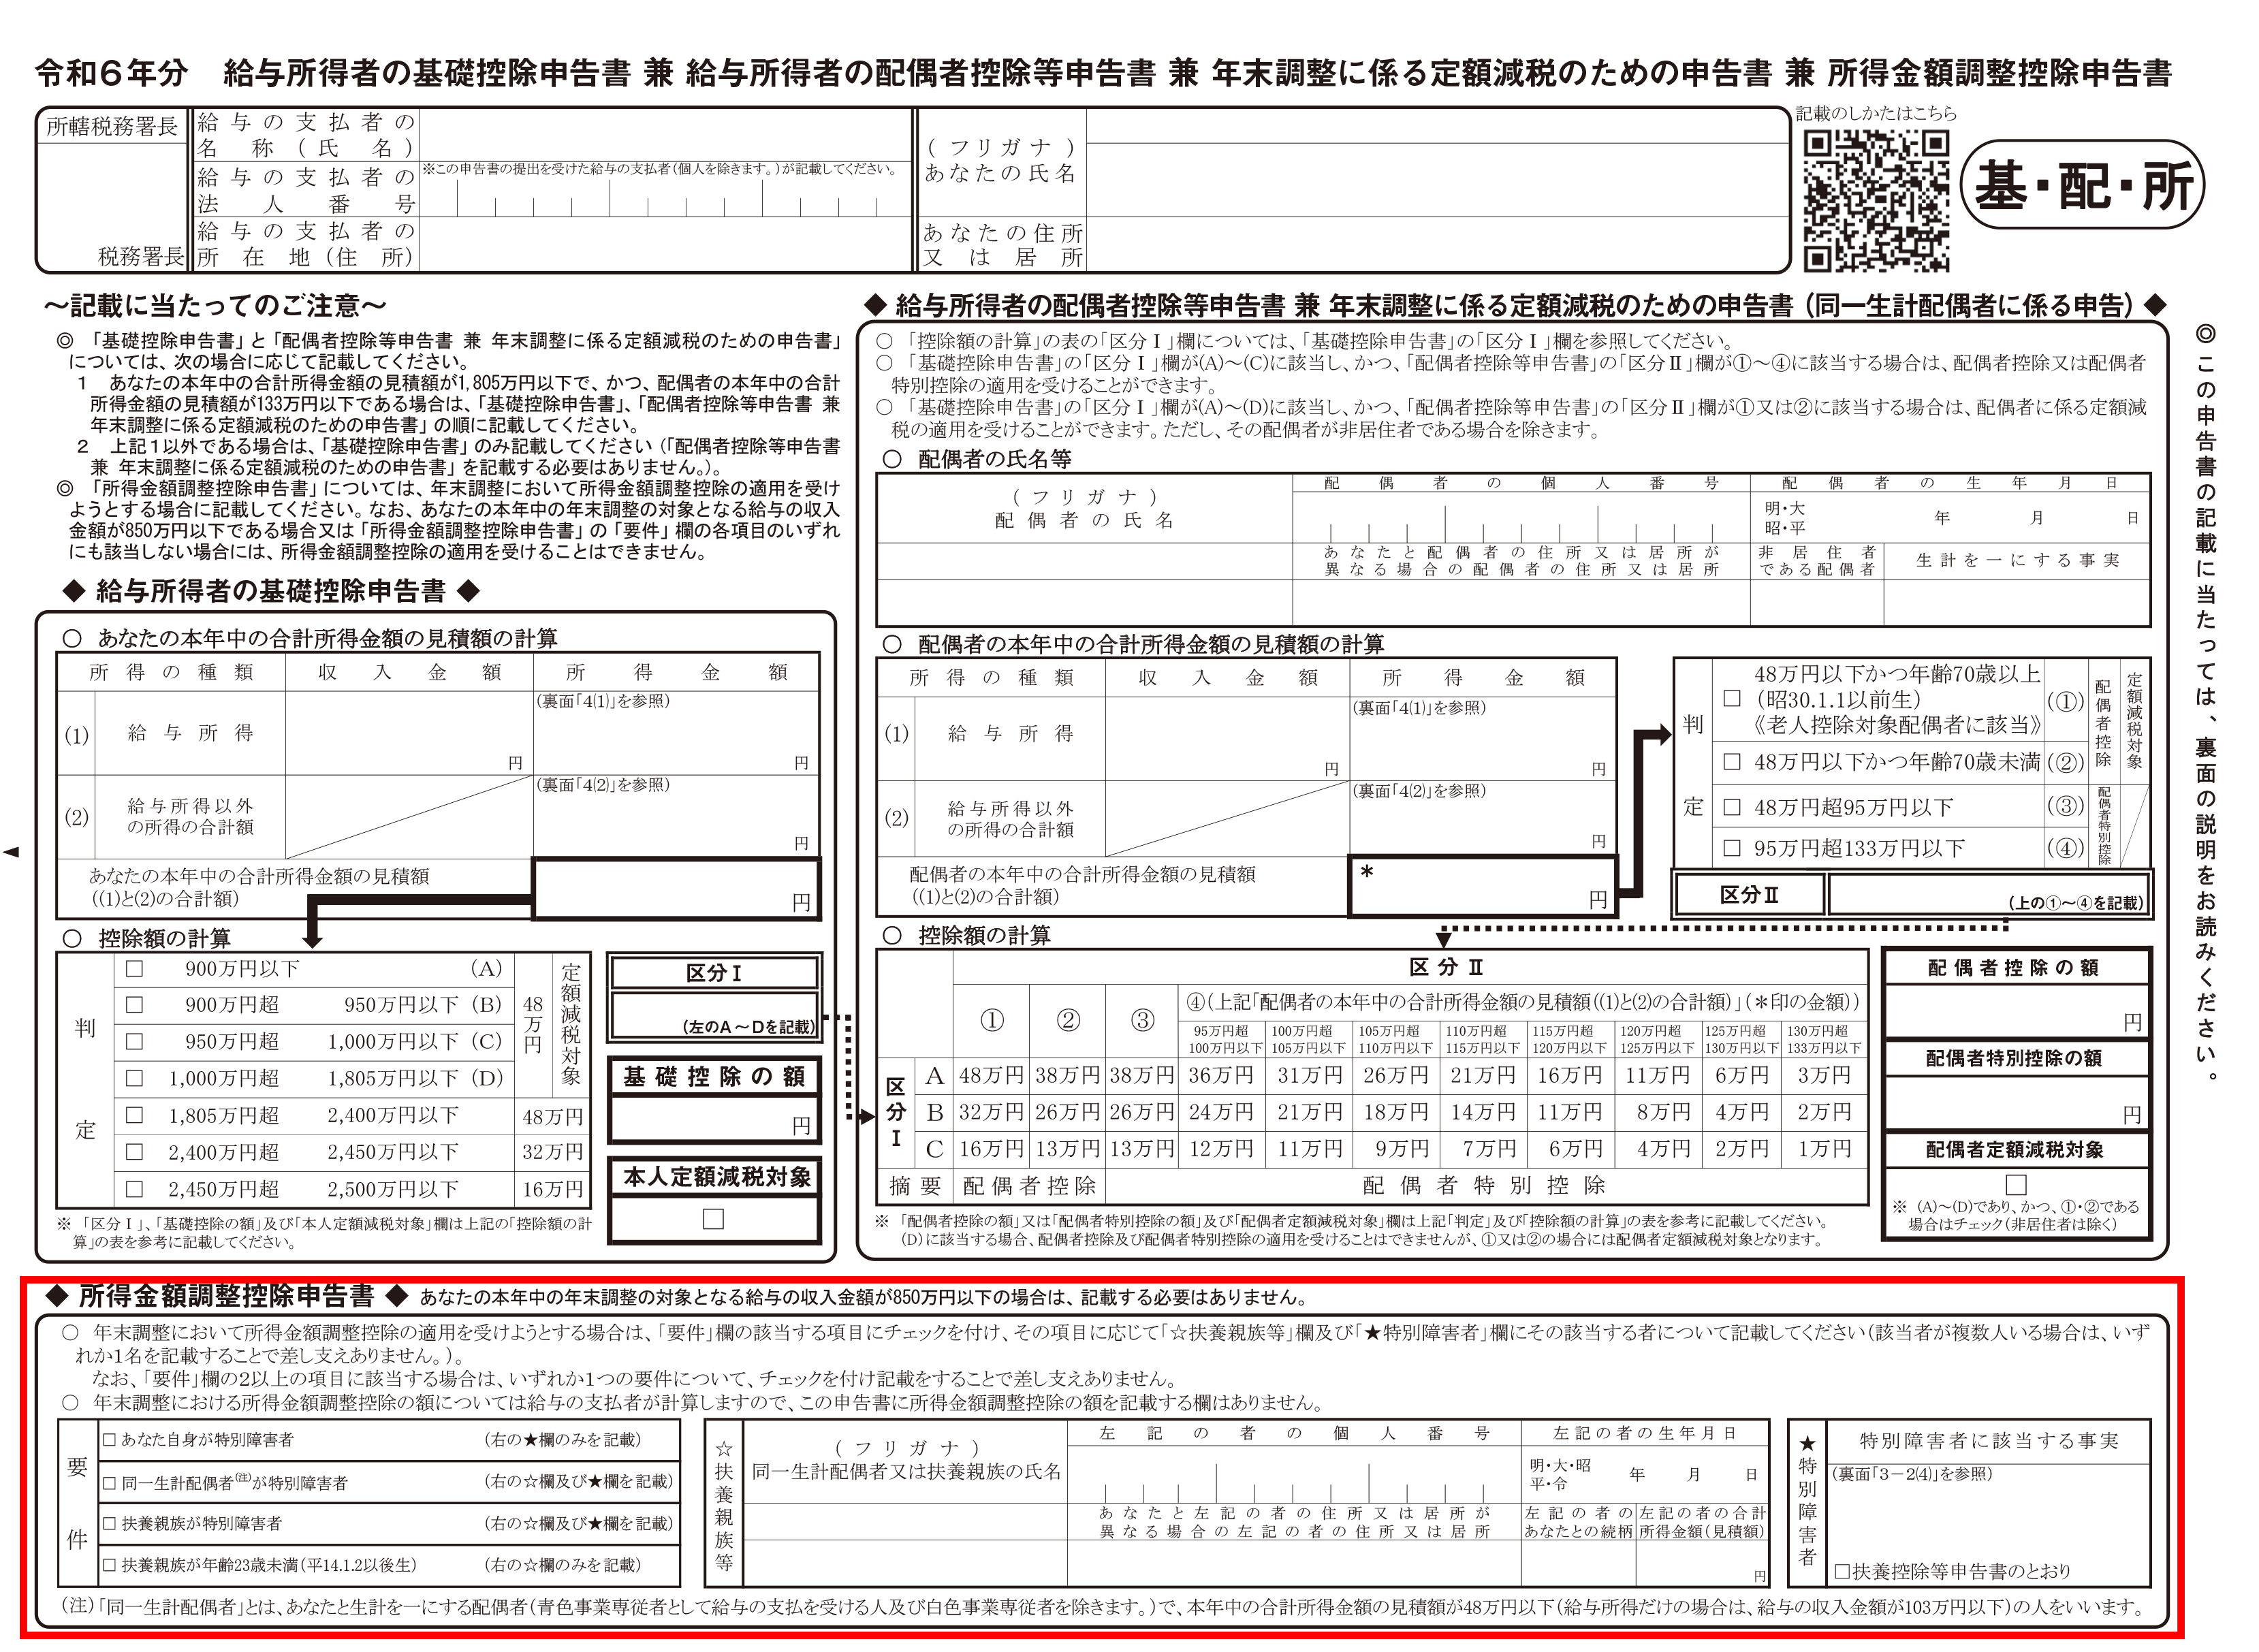
給与所得者の基礎控除申告書に関しては、誤った認識がネット上で独り歩きしているケースが少なくありません。代表的な3つの誤解を正しく整理します。
誤解1:パートやアルバイトなら提出しなくてもよい?
これは完全な誤解です。年収103万円以下のパート・アルバイトであっても、基礎控除48万円と給与所得控除55万円の合計103万円が非課税枠の根拠となっています。申告書を提出しなければ基礎控除が適用されず、源泉徴収された所得税が還付されません。
誤解2:2か所以上から給与をもらっている場合は両方に提出する?
基礎控除申告書は、同時に「給与所得者の扶養控除等(異動)申告書」を提出している「主たる給与の支払者(本業の勤務先)」1社のみに提出します。従たる給与(副業先)には提出できません。2か所以上から給料を得ている場合は、年末調整後にすべての源泉徴収票を揃えて自ら確定申告を行う必要があります。
誤解3:12月までの見込み年収がズレたら修正申告が必要?
申告書に書くのはあくまで「見積額」です。残業代の増減等で数万円程度の誤差が生じても、判定区分(900万円以下、2,400万円以下など)の枠内に収まっていれば基礎控除額は48万円のまま変わらないため、原則として再提出や修正手続きは不要です。
【プロの結論】確実に税負担を最適化するための行動基準
税務手続きを円滑に進めるうえで、どのようなスタンスで臨むべきかの判断基準をまとめました。
- 必ず期日内に提出すべき人:給与所得を得ているすべての会社員・公務員・パート・アルバイト。特に住宅ローン控除やふるさと納税を行っており、年末調整で正確な所得を確定させておきたい層。
- 確定申告が前提となる人:副業所得が年20万円を超える人、2か所以上から給与を受け取っている人、年収が2,000万円を超える人。これらの層は年末調整だけでなく、翌年2月〜3月の確定申告を見据えた正確な収入管理が必要です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
