
給与明細の「調整給」とは?基本給との違いや廃止リスクを徹底解説

給与明細の「調整給」とは?基本給との違いや廃止リスクを徹底解説についての疑問解決ガイドを徹底解説します。
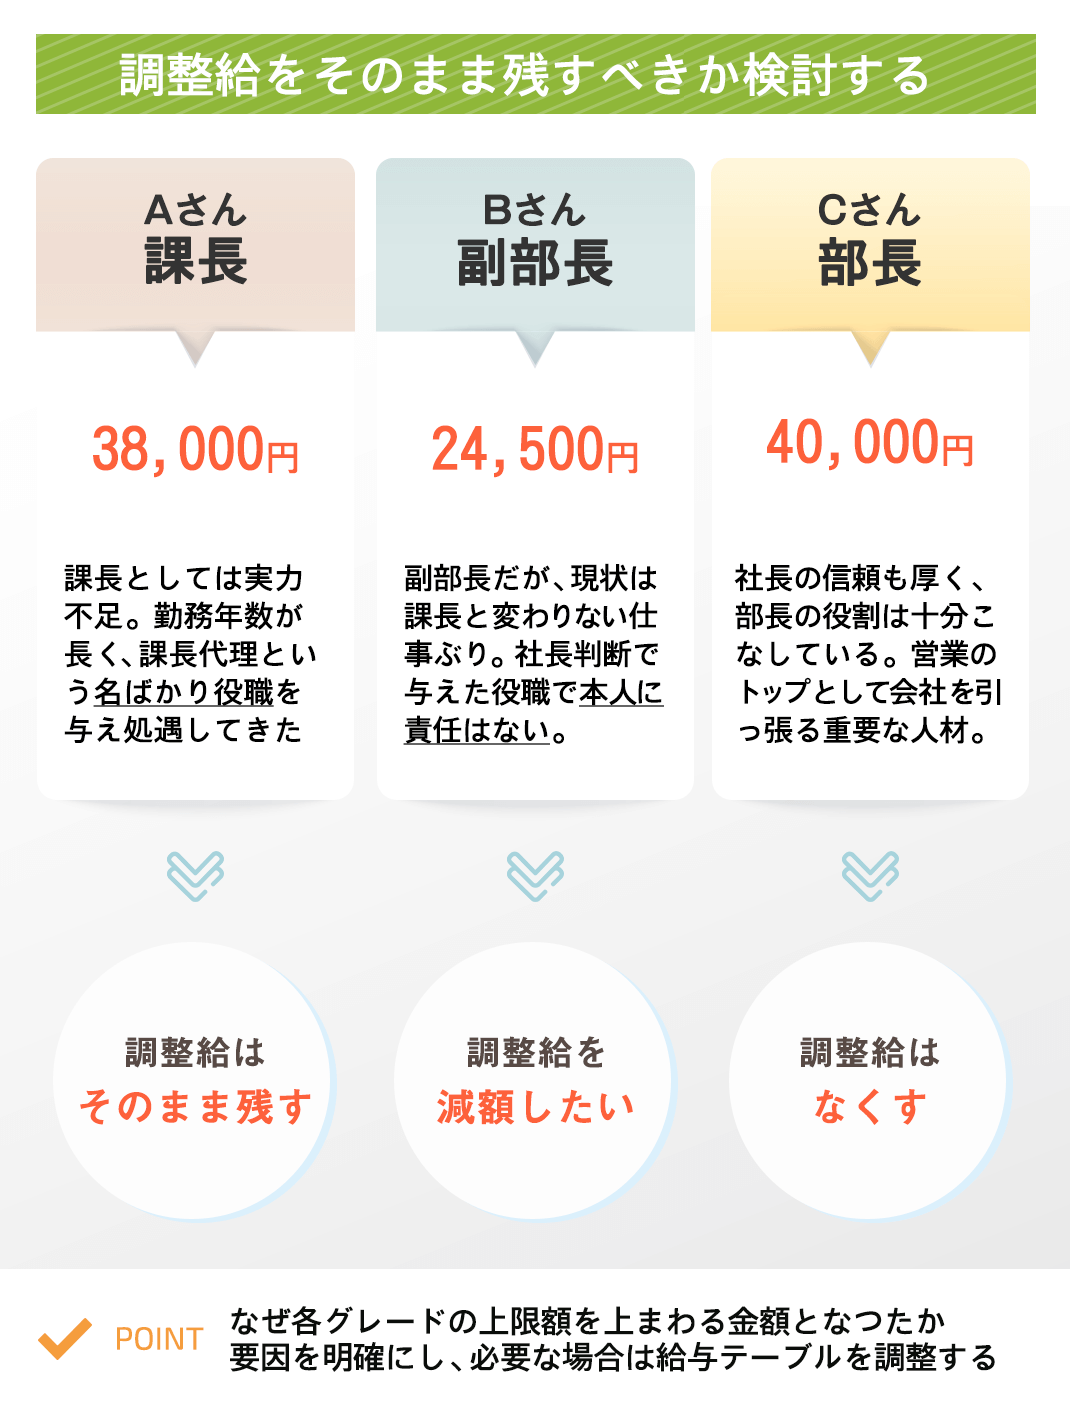
調整給の最大の懸念点は、将来的に「減額または完全廃止されるリスク」を孕んでいることです。
制度導入時に「3年間で毎年3分の1ずつ減額し、4年目に廃止する」といった明確な経過措置ルールが就業規則や労使合意で定められている場合、規定どおりの減額・廃止は法的に有効と判断されます。
一方で、あらかじめ減額規定がないにもかかわらず、会社側が業績不振などを理由に一方的に調整給を打ち切る行為は、労働契約法第9条が禁じる「就業規則の不利益変更」に該当し、違法・無効となる可能性が高いです。一方的な不利益変更が認められるには、高度な経営危機や変更の相当性など、極めて厳格な「合理性」が求められます。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
