
粉飾決算とは?なぜバレる?衝撃の手口と有名企業の真相を徹底解説

粉飾決算とは?なぜバレる?衝撃の手口と有名企業の真相を徹底解説の詳細について、専門知識を基に徹底解説します。
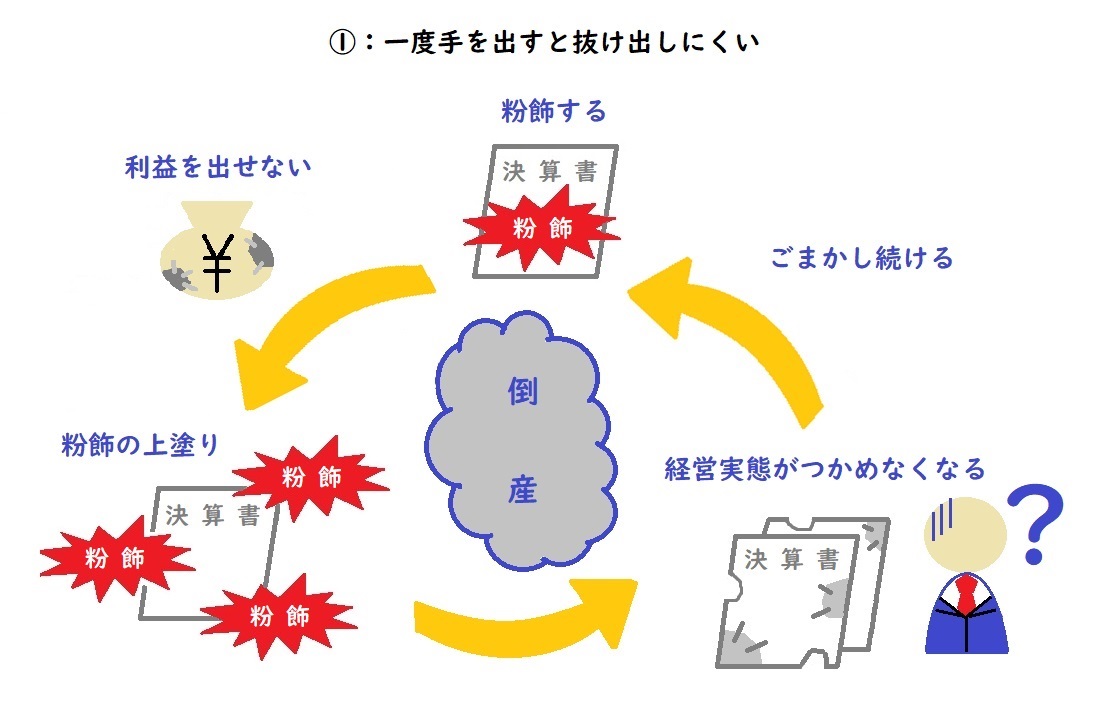
「一度始めた粉飾は、止めることができない」と多くの会計専門家や検察関係者が口を揃えます。帳簿上の利益をいくら膨らませても、実際の銀行口座にある現預金(キャッシュ)は1円も増えないためです。
粉飾決算が最終的に白日の下に晒される経路には、構造上避けられない決定的なパターンが存在します。
第一の要因は、「営業キャッシュフローと利益の異常な乖離」です。損益計算書上で数十億円の営業利益を計上しているにもかかわらず、営業活動によるキャッシュフローが恒常的にマイナスを示している場合、回収できない架空の売掛金が滞留している動かぬ証拠となります。金融機関の審査部や外部アナリストのスクリーニングにより、不自然な資金繰りの歪みが浮き彫りになります。
第二の要因が、監査法人と会計監査による厳格な突合審査です。近年はAIを活用した取引データの異常検知や、取引先に対する残高確認書の回収率・筆跡の精査、サプライチェーン全体を跨ぐトランザクションの追跡が飛躍的に高度化しています。監査法人が適正意見を拒否、あるいは辞任した段階で、市場に強い疑念が走ります。
そして決定打となるのが、現場担当者からの内部告発(公益通報)です。過去の不正調査報告書によると、決算期末の深夜に「数字合わせ」を強要された経理部員や、実体のない伝票を回送させられた営業担当者が、自浄作用を求めて証券取引等監視委員会(SESC)や監査役、報道機関へ告発資料を持ち込む事例が発覚の引き金となっています。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
